Haushaltsbuch Ausgaben Monee
- 4,8
- Bewertung
- 10.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Ausgaben im Alltag wirklich verstehen möchte, braucht nicht unbedingt eine komplizierte Finanzplattform. Ich habe Haushaltsbuch Ausgaben Monee als schlanke Finanz-App ausprobiert und dabei vor allem darauf geachtet, wie viel Kontrolle sie mir beim Eintragen, Ordnen und Nachvollziehen meiner Ausgaben lässt. Mein Eindruck: Das Konzept richtet sich klar an Menschen, die ihre Finanzen selbst in die Hand nehmen wollen, ohne erst ein umfangreiches Bank- oder Budgetsystem einzurichten.
Die App stammt von Stephan Lerner, ist kostenlos erhältlich und gehört zur Kategorie Finanzen. Im Alltag fühlt sie sich eher wie ein persönliches Haushaltsbuch als wie ein automatischer Finanzmanager an. Genau darin liegt ihre Stärke, aber auch eine wichtige Grenze: Wer bewusst jede Ausgabe dokumentieren möchte, bekommt ein direktes Werkzeug. Wer dagegen erwartet, dass sämtliche Kontobewegungen automatisch erkannt und sortiert werden, sollte seine Erwartungen niedriger ansetzen.
Mein Eindruck von Aufbau, Kontrolle und Alltagstauglichkeit
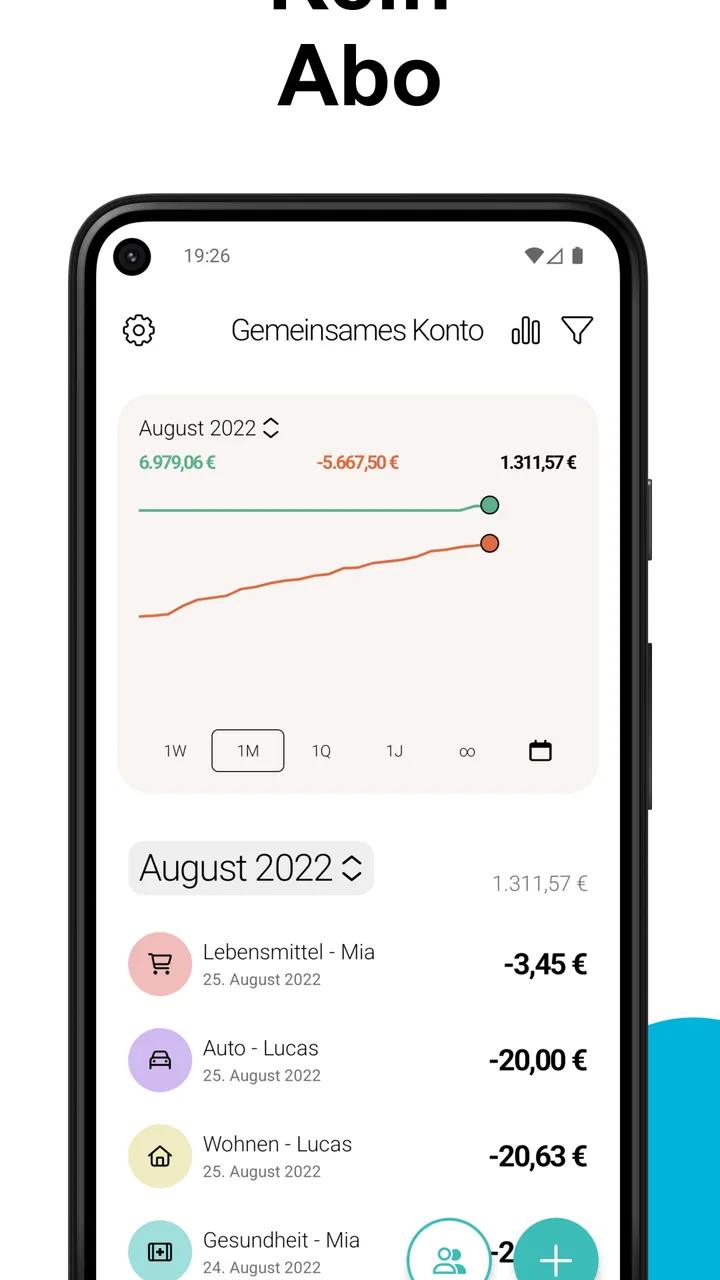
Beim ersten Einsatz war für mich entscheidend, ob eine Ausgabe schnell genug erfasst werden kann, damit das Haushaltsbuch nicht schon nach wenigen Tagen zur lästigen Zusatzaufgabe wird. Monee verfolgt hier einen angenehm geradlinigen Ansatz. Ich muss nicht erst ein umfangreiches Finanzsystem verstehen, sondern kann mich auf den eigentlichen Zweck konzentrieren: Geldbewegungen festhalten und später wieder einordnen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Das ist besonders hilfreich, wenn man am Monatsende nicht nur wissen möchte, wie viel Geld verschwunden ist, sondern wofür es ausgegeben wurde. Ein Kaffee unterwegs, ein Einkauf im Supermarkt oder eine spontane Bestellung wirken einzeln oft unbedeutend. Erst die wiederholte Erfassung macht sichtbar, welche Gewohnheiten das Budget tatsächlich belasten. Für mich ist das der sinnvollste Einsatz der App: nicht als Orakel für die eigene finanzielle Zukunft, sondern als ehrlicher Spiegel des täglichen Verhaltens.
Die Anwendung ist ab USK 0 Jahren freigegeben. Das passt zu ihrem Charakter als sachliches Haushaltsbuch ohne spielerische oder riskante Inhalte. Gleichzeitig bedeutet die niedrige Altersfreigabe natürlich nicht, dass jede Person automatisch gut mit Finanzdaten umgeht. Gerade bei einer App, in die man persönliche Ausgaben einträgt, sollte man sich vor der Nutzung bewusst machen, welche Angaben man speichern möchte und welche lieber allgemein bleiben.
Die aktuelle Version ist 4.39 und läuft ab Android 9. Für viele ältere und neuere Android-Geräte dürfte das eine praktische Voraussetzung sein, sofern das eigene Smartphone diese Systemversion unterstützt. Wer ein sehr altes Gerät verwendet, sollte die Kompatibilität vor der Installation prüfen. Für iPhone-Nutzer ist außerdem wichtig, nicht automatisch davon auszugehen, dass jede Android-Funktion oder jede Darstellung auf iOS identisch verfügbar ist.
Für wen das manuelle Haushaltsbuch besonders gut funktioniert
Ich würde Monee vor allem Menschen empfehlen, die ihre Ausgaben bewusst wahrnehmen wollen. Dazu gehören Studierende, Personen mit unregelmäßigem Einkommen, Familien, die bestimmte Alltagsbereiche im Blick behalten möchten, und alle, die sich von automatischen Bankauswertungen eher überfordert fühlen. Auch für einen kurzen Sparversuch kann die App sinnvoll sein: Man trägt einige Wochen lang konsequent alles ein und erkennt danach, an welchen Stellen sich kleine Beträge summieren.
Ein realistisches Beispiel ist ein Monat, in dem mehrere kleinere Ausgaben anfallen. Morgens wird unterwegs ein Getränk gekauft, mittags kommt ein Imbiss dazu, am Wochenende folgt ein größerer Einkauf. Keine einzelne Zahlung erscheint dramatisch. Wenn ich diese Beträge jedoch jeweils sofort notiere und später gemeinsam betrachte, entsteht ein viel klareres Bild. Der Nutzen liegt dann nicht in einer spektakulären Analyse, sondern in der wiederholten, einfachen Beobachtung.
Weniger passend ist die App für Menschen, die möglichst wenig selbst eintragen möchten. Wer mehrere Konten, Karten und Anlageprodukte automatisch zusammenführen will, ist mit einer Banking-App oder einer umfassenden Finanzsoftware wahrscheinlich besser bedient. Monee kann eine bewusste Dokumentation unterstützen, ersetzt aber nicht automatisch jede andere Form der Finanzverwaltung.
Vertrauen entsteht hier vor allem durch eigene Entscheidungen
Bei einer Finanz-App achte ich nicht nur darauf, ob sie übersichtlich ist. Ich frage mich auch, welche Kontrolle ich über meine Angaben behalte. Bei einem manuellen Haushaltsbuch liegt ein großer Teil dieser Kontrolle beim Nutzer: Ich entscheide selbst, welche Ausgabe ich eintrage, wie genau ich sie beschreibe und welche persönlichen Details ich überhaupt in der App festhalte.
Das ist ein wichtiger Unterschied zu Lösungen, die direkt mit Bankkonten verbunden werden. Dort kann die Automatisierung bequemer sein, aber sie bringt typischerweise auch mehr Abhängigkeiten und mehr sensible Vorgänge mit sich. Bei Monee kann ich mich auf die Informationen beschränken, die für mein Haushaltsbuch wirklich nötig sind. Je weniger persönliche Details ich speichere, desto bewusster bleibt mein digitaler Finanzfußabdruck.
Diese Freiheit hat allerdings eine praktische Kehrseite. Wenn ich nur grobe Angaben eintrage, werden spätere Auswertungen weniger aussagekräftig. Wenn ich dagegen jede Ausgabe mit vielen Einzelheiten versehe, wird die Pflege aufwendiger. Ich würde deshalb eine mittlere Linie wählen: Betrag, sinnvoller Bereich und eine kurze Notiz, wenn sie später beim Erinnern hilft. Vollständige Bezeichnungen von Händlern, Bestellnummern oder andere unnötige Details müssen nicht in ein persönliches Haushaltsbuch.
So würde ich die App im Alltag einrichten
Mein wichtigster Tipp ist, nicht mit einem überambitionierten Ordnungssystem zu beginnen. Wer am ersten Tag jede denkbare Ausgabengruppe anlegen oder verwenden möchte, macht das Haushaltsbuch schnell komplizierter als nötig. Ich würde zunächst wenige verständliche Bereiche nutzen, etwa Wohnen, Lebensmittel, Mobilität, Freizeit und Sonstiges. Nach einigen Tagen zeigt sich von selbst, ob eine feinere Unterteilung wirklich gebraucht wird.
Der zweite Tipp betrifft den Zeitpunkt der Eingabe. Ich würde Ausgaben möglichst unmittelbar nach dem Kauf festhalten, nicht erst am Monatsende. Später fehlen oft kleine Beträge oder man verwechselt mehrere ähnliche Zahlungen. Eine kurze Routine nach dem Einkauf oder am Abend ist zuverlässiger als eine große Nachholaktion. Gerade bei einem manuellen System entscheidet diese Gewohnheit darüber, ob die Auswertung ein realistisches Bild ergibt.
Der dritte, weniger offensichtliche Vorteil liegt im Vergleich zwischen geplanten und tatsächlichen Gewohnheiten. Ich kann mir vornehmen, weniger für bestimmte Dinge auszugeben, aber erst die wiederholten Einträge zeigen, ob das im Alltag tatsächlich gelingt. Dafür muss ich nicht jeden Monat neue Vorsätze formulieren. Es reicht, die gleichen Bereiche über mehrere Zeiträume hinweg zu beobachten und nach Ursachen zu suchen, statt nur auf die Endsumme zu reagieren.
Ein weiterer sinnvoller Arbeitsablauf ist die wöchentliche Kontrolle. Dabei würde ich nicht jede einzelne Ausgabe erneut bewerten, sondern nur prüfen, ob Einträge fehlen, ob etwas falsch zugeordnet wurde und ob eine Kategorie ungewöhnlich stark gewachsen ist. Diese kurze Kontrolle verhindert, dass sich kleine Fehler unbemerkt durch die gesamte Monatsübersicht ziehen.
Wo die persönliche Kontrolle auch Verantwortung bedeutet
Manuelle Eingaben geben mir zwar Entscheidungsspielraum, sie schützen mich aber nicht vor eigenen Fehlern. Ein vergessener Einkauf kann das Ergebnis verfälschen. Eine falsche Kategorie kann später zu einer falschen Schlussfolgerung führen. Ich sehe das nicht als Mangel der App allein, sondern als grundlegenden Tausch: weniger automatische Verknüpfung bedeutet mehr Eigenverantwortung.
Das macht die App für Menschen interessant, die ihre Finanzen aktiv beobachten möchten. Wer nur eine schnelle Antwort auf die Frage sucht, wohin das Geld automatisch geflossen ist, könnte den zusätzlichen Aufwand als störend empfinden. Besonders bei vielen täglichen Transaktionen kann die Disziplin nachlassen. In diesem Fall wäre eine Lösung mit automatischer Kontoauswertung bequemer, auch wenn sie bei Datenschutz, Kontozugriffen und langfristiger Abhängigkeit andere Abwägungen verlangt.
Bei sensiblen Angaben würde ich außerdem bewusst sparsam bleiben. Ein Haushaltsbuch braucht nicht zwangsläufig vollständige Informationen über mein Leben. Ich kann Ausgaben so benennen, dass ich sie später noch erkenne, ohne private Hintergründe zu dokumentieren. Bei gemeinsam genutzten Geräten gehört für mich auch dazu, das Smartphone selbst mit einer sicheren Gerätesperre zu schützen. Die App kann nicht die gesamte Verantwortung für den Schutz persönlicher Finanznotizen übernehmen.
Kosten, Abrechnung und die Frage nach dem fairen Einsatz
Die App ist grundsätzlich kostenlos. Zusätzlich werden In-App-Käufe von 0,99 Euro bis 11,99 Euro angeboten, wenn die Abrechnung über Google Play erfolgt. Für mich ist dabei wichtig, vor einem Kauf genau zu prüfen, welcher Zusatz angeboten wird und ob ich ihn für meine persönliche Nutzung wirklich brauche. Ein einfaches Haushaltsbuch sollte nicht automatisch zu einer Sammlung bezahlter Erweiterungen werden, die man nur aus Neugier aktiviert.
Die kostenlose Einstiegsmöglichkeit senkt die Hürde, das Konzept zunächst ohne finanzielles Risiko auszuprobieren. Ich würde die App deshalb erst einige Tage oder Wochen in einer einfachen Form nutzen und dann entscheiden, ob zusätzliche Funktionen den eigenen Ablauf tatsächlich verbessern. Wer nur wenige Ausgaben im Monat dokumentiert, braucht vermutlich weniger Erweiterungen als jemand, der sein Budget sehr regelmäßig und detailliert pflegt.
Auf der anderen Seite sollte man bei kostenlosen Finanz-Apps nicht nur auf den Preis schauen. Entscheidend ist, ob die App zu den eigenen Erwartungen an Daten, Kontrolle und Komfort passt. Ein kostenloses Werkzeug ist nicht automatisch die beste Wahl, wenn die manuelle Pflege dauerhaft zu viel Zeit kostet. Umgekehrt kann gerade die einfache, selbstbestimmte Nutzung wertvoller sein als eine teurere Lösung, deren automatische Funktionen man gar nicht benötigt.
Einordnung gegenüber Banking-Apps und klassischen Tabellen
Im Vergleich zu einer Banking-App wirkt Monee für mich weniger wie ein Fenster zum Konto und mehr wie ein persönliches Protokoll. Banking-Apps zeigen häufig Kontostände und Buchungen direkt aus dem Bankkonto. Das spart Eingabezeit, setzt aber eine Verbindung und ein höheres Maß an Vertrauen in die jeweilige Lösung voraus. Ein manuelles Haushaltsbuch bietet weniger Automatik, dafür kann ich den Umfang meiner Angaben selbst bestimmen.
Eine Tabellenkalkulation bleibt die flexibelste Alternative, wenn ich eigene Formeln, individuelle Übersichten oder sehr spezielle finanzielle Strukturen brauche. Sie verlangt jedoch mehr Einrichtung und Pflege. Monee ist für mich dann angenehmer, wenn ich nicht erst Spalten, Kategorien und Auswertungen bauen möchte, sondern direkt mit dem Erfassen beginnen will. Wer dagegen komplexe gemeinsame Budgets oder umfangreiche Langzeitmodelle plant, könnte mit einer Tabelle mehr Freiheit haben.
Auch ein Papier-Haushaltsbuch hat seinen Reiz: Es ist unabhängig von App-Oberflächen und zwingt zu einer sehr bewussten Beschäftigung mit jeder Ausgabe. Monee ist im Alltag jedoch leichter durchsuchbar und praktischer, wenn ich mein Smartphone ohnehin bei mir habe. Der entscheidende Unterschied ist nicht, ob digital oder analog grundsätzlich besser ist, sondern welche Methode ich konsequent genug nutze. Die beste Übersicht ist die, die auch nach mehreren Wochen noch gepflegt wird.
Was die Bewertungen über den ersten Eindruck hinaus nahelegen
Mit einer durchschnittlichen Bewertung von 4,8 bei rund 2.100 Bewertungen und mehr als 300 schriftlichen Rezensionen kommt die App im Store sehr positiv an. Außerdem wurden über 10.000 Installationen verzeichnet. Ich sehe solche Zahlen als nützlichen Hinweis darauf, dass das Grundkonzept viele Menschen anspricht, aber nicht als Ersatz für den eigenen Test.
Eine hohe Bewertung beantwortet nämlich nicht automatisch die Fragen, die für mich bei einer Finanz-App entscheidend sind: Passt der Eingabeaufwand zu meinem Alltag? Kann ich meine Angaben so knapp oder ausführlich halten, wie ich möchte? Fühle ich mich mit der Art der Datennutzung wohl? Und reicht die Ordnung für meine persönlichen Ziele? Diese Punkte lassen sich nicht allein aus einer Durchschnittsbewertung ableiten.
Ich würde deshalb zunächst mit einem klar begrenzten Zweck starten, etwa der Beobachtung von Lebensmitteleinkäufen oder Freizeitkosten. Nach einem kurzen Zeitraum lässt sich besser beurteilen, ob die App eine hilfreiche Gewohnheit unterstützt. Wer sofort versucht, sämtliche finanziellen Lebensbereiche abzubilden, bewertet möglicherweise nicht die App, sondern die eigene zu komplizierte Einrichtung.
Für welche Ziele ich sie empfehlen würde
Besonders gut geeignet finde ich Monee für einen Neustart bei den eigenen Finanzen. Wenn ich bisher keinen Überblick hatte, kann ein einfaches Haushaltsbuch den Einstieg erleichtern. Ich muss nicht sofort Sparpläne, Verträge oder langfristige Vermögensziele organisieren. Zunächst reicht es, die tatsächlichen Ausgaben sichtbar zu machen und daraus eine realistische Grundlage für weitere Entscheidungen zu gewinnen.
Auch bei einem zeitlich begrenzten Vorhaben kann die App nützlich sein. Wer etwa für eine größere Anschaffung sparen möchte, kann beobachten, welche flexiblen Ausgaben regelmäßig auftreten. Dabei würde ich nicht jede kleine Ausgabe moralisch bewerten. Der Mehrwert entsteht eher durch Muster: Welche Käufe sind geplant, welche passieren spontan, und welche Bereiche lassen sich ohne großen Verzicht anpassen?
Für eine gemeinsame Haushaltsführung ist die Eignung stärker von der persönlichen Organisation abhängig. Wenn mehrere Personen Ausgaben eintragen, sollten vorher einfache Regeln vereinbart werden: gleiche Kategorien, gleiche Schreibweise und möglichst zeitnahe Eingabe. Ohne solche Absprachen kann selbst eine übersichtliche App schnell unklar werden. Wer eine umfassende gemeinsame Finanzzentrale mit automatischer Synchronisierung erwartet, sollte eher nach einer dafür spezialisierten Lösung suchen.
Wann ich eher zu einer anderen Lösung greifen würde
Ich würde Monee nicht als alleinige Lösung empfehlen, wenn meine Finanzen aus vielen Konten, Krediten, Wertpapieren oder geschäftlichen Vorgängen bestehen. In solchen Fällen sind automatische Abgleiche, Belegverwaltung und detaillierte Berichte oft wichtiger als eine einfache manuelle Erfassung. Eine Banking- oder Finanzverwaltungs-App kann dann die passendere Grundlage sein.
Auch bei sehr unregelmäßigen Einnahmen kann ein reines Ausgabenbuch zu kurz greifen, wenn ich gleichzeitig Rechnungen, Rücklagen und Zahlungstermine planen muss. Monee kann dabei helfen, die Ausgaben sichtbar zu halten, aber ein vollständiges Finanzsystem braucht möglicherweise zusätzliche Werkzeuge. Ich würde die App in diesem Fall eher als ergänzendes Haushaltsbuch betrachten, nicht als zentrale Verwaltung für jede finanzielle Aufgabe.
Wer besonders empfindlich auf manuelle Routinen reagiert, sollte ebenfalls ehrlich mit sich sein. Wenn ich schon nach wenigen Tagen keine Lust mehr auf Eingaben habe, bringt mir die beste Übersicht wenig. Dann wäre eine automatisierte Lösung wahrscheinlich praktischer. Der Vorteil von Monee kommt erst zum Tragen, wenn ich die Entscheidung für bewusstes Eintragen wirklich durchhalte.
Mein vorsichtiges Urteil nach der Nutzung
Haushaltsbuch Ausgaben Monee überzeugt mich vor allem durch den klaren, persönlichen Ansatz. Ich kann meine Ausgaben beobachten, ohne mein gesamtes Finanzleben an eine automatische Kontoverbindung zu knüpfen. Für Einsteiger und für Menschen, die bewusst mit wenigen Angaben arbeiten möchten, ist das ein nachvollziehbarer Weg zu mehr Übersicht.
Gleichzeitig sollte niemand die manuelle Erfassung unterschätzen. Sie verlangt Regelmäßigkeit, und die Qualität der Auswertung hängt davon ab, wie sorgfältig ich meine Einträge pflege. Die App nimmt mir nicht jede finanzielle Entscheidung ab. Genau das kann aber ein Vorteil sein, wenn ich nicht nur ein Ergebnis sehen, sondern mein eigenes Ausgabeverhalten besser verstehen möchte.
Die kostenlose Nutzung macht den Einstieg leicht, während die möglichen Käufe über Google Play eine bewusste Entscheidung bleiben sollten. Mit einer Bewertung von 4,8, über 10.000 Installationen und der aktuellen Version 4.39 wirkt das Projekt etabliert genug, um es ernsthaft auszuprobieren. Mein abschließender Rat lautet dennoch: Installiere die App nicht mit dem Ziel, sofort perfekte Finanzen zu haben, sondern mit einer kleinen, konkreten Beobachtungsaufgabe.
Wenn du deine täglichen Ausgaben selbst dokumentieren willst und Wert auf eine einfache, eigenverantwortliche Arbeitsweise legst, würde ich Monee empfehlen. Wenn du dagegen vollständige Automatisierung, Kontenabgleich oder komplexe Finanzplanung suchst, ist eine andere Kategorie von App vermutlich die bessere Wahl. Für den klassischen Zweck eines digitalen Haushaltsbuchs bleibt sie für mich eine zugängliche und sinnvoll fokussierte Option.
Häufig gestellte Fragen zu Haushaltsbuch Ausgaben Monee
01Was ist Haushaltsbuch Ausgaben Monee und für wen eignet sich die App?
Haushaltsbuch Ausgaben Monee ist eine Finanz-App, mit der sich persönliche Einnahmen und Ausgaben übersichtlich erfassen und auswerten lassen. Sie eignet sich besonders für Nutzer, die ihre täglichen Kosten besser verstehen, Budgets planen oder Sparziele verfolgen möchten. Auch Einsteiger profitieren von der einfachen Struktur, während erfahrene Nutzer ihre Finanzen detaillierter nach Kategorien und Zeiträumen organisieren können.
02Welche Funktionen bietet Haushaltsbuch Ausgaben Monee für die Finanzplanung?
Die App unterstützt typischerweise beim Eintragen von Einnahmen und Ausgaben, beim Zuordnen zu Kategorien sowie beim Überblick über wiederkehrende Kosten. Je nach verwendeter Version können zusätzlich Statistiken, Diagramme, Budgetgrenzen, Suchfunktionen oder Auswertungen nach Zeiträumen verfügbar sein. Dadurch lässt sich schnell erkennen, wofür das Geld ausgegeben wird und in welchen Bereichen Einsparungen möglich sind.
03Ist Haushaltsbuch Ausgaben Monee kostenlos oder entstehen zusätzliche Kosten?
Vor dem Download sollten Nutzer die Angaben im jeweiligen App Store prüfen, da sich kostenlose Grundfunktionen, Premium-Angebote und Preise je nach Plattform oder Region unterscheiden können. Manche Funktionen sind möglicherweise ohne Zahlung verfügbar, während erweiterte Auswertungen, werbefreie Nutzung oder zusätzliche Optionen ein kostenpflichtiges Abonnement beziehungsweise einen einmaligen Kauf erfordern. Die konkreten Bedingungen werden im Store angezeigt.
04Wie sicher und privat sind die in Monee gespeicherten Finanzdaten?
Bei einer Haushaltsbuch-App sollten Datenschutz und Datenspeicherung besonders beachtet werden, da persönliche Finanzinformationen eingetragen werden. Vor der Nutzung empfiehlt es sich, die Datenschutzerklärung sowie die Angaben zur Speicherung, Synchronisierung und Weitergabe von Daten zu lesen. Außerdem sollten Nutzer ein sicheres Gerät verwenden und prüfen, ob die App eine Sperre, einen PIN-Schutz oder biometrische Anmeldung unterstützt.
05Kann ich Haushaltsbuch Ausgaben Monee auch ohne Internetverbindung verwenden?
Ob die App vollständig offline funktioniert, hängt von ihrer aktuellen Version und den jeweiligen Funktionen ab. Das manuelle Erfassen lokaler Buchungen ist bei vielen Haushaltsbuch-Apps auch ohne dauerhafte Internetverbindung möglich. Für Synchronisierung, Cloud-Backups, Werbung, Kontoanbindung oder bestimmte Aktualisierungen kann jedoch eine Verbindung erforderlich sein. Vor dem Download sollten die Store-Beschreibung und Berechtigungen geprüft werden.
Vorteile
- Übersichtliche Diagramme zeigen Einnahmen und Ausgaben auf einen Blick.
- Wiederkehrende Buchungen sparen Zeit bei regelmäßigen Zahlungen.
- Kategorien lassen sich flexibel an die eigenen Bedürfnisse anpassen.
- Schnelle Eingabe erleichtert das Erfassen von Ausgaben unterwegs.
- Budgetgrenzen helfen dabei
- finanzielle Ziele besser im Blick zu behalten.
Nachteile
- Einige praktische Funktionen sind möglicherweise nur in der Premium-Version verfügbar.
- Für die optimale Nutzung ist eine anfängliche Einrichtung der Kategorien nötig.
- Bei vielen Buchungen kann die Übersicht schnell umfangreich werden.
- Eine automatische Banksynchronisierung ist eventuell nicht für alle Banken verfügbar.
- Die App ersetzt keine professionelle Finanzberatung oder Steuer-Software.

Haushaltsbuch Ausgaben Monee
Galerie